2026 국민연금 수령나이: 1969년생부터 65세! 조기·연기 손익분기와 일하면 깎이는 기준까지
2026 국민연금 수령나이: 1969년생부터 65세! 조기·연기 손익분기와 일하면 깎이는 기준까지
📅 2026.10.11 기준 최신 정보1966년생이라면 올해 환갑이에요. 그런데 국민연금 통장은 아직 조용해요. 연금은 ’60세부터’라는 기억이 남아 있지만, 실제 국민연금 수령나이는 1953년생부터 한 살씩 늦춰져 1966년생은 64세, 1969년생부터는 65세가 됐어요. 그 사이를 메우려고 일을 계속하면 이번엔 “벌면 깎인다”는 말이 마음에 걸리고요. 저는 이 세 가지가 늘 한 묶음으로 헷갈린다고 느껴서, 국민연금공단의 노령연금 안내를 처음부터 읽고 조기·연기 수령의 손익분기 나이를 직접 계산해 봤어요. 올해 1월과 6월에 바뀐 제도까지 함께 정리했어요.
📅 국민연금 수령나이, 출생연도로 정해져요
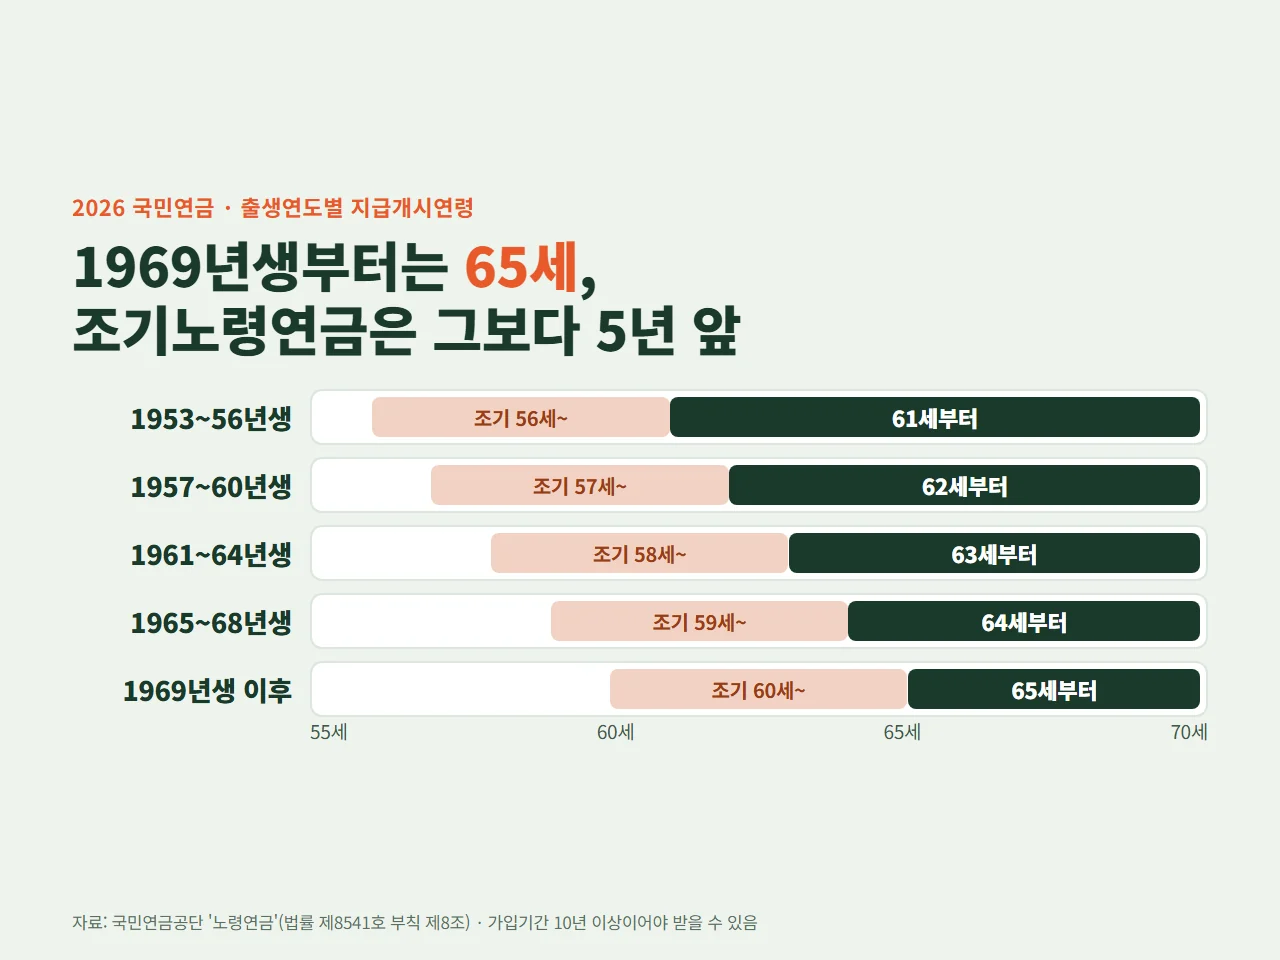
노령연금은 보험료를 낸 기간(가입기간)이 10년 이상이면 출생연도별 지급개시연령부터 평생 매달 받는 연금이에요. 법으로 정한 일정에 따라 1953년생부터 4년 단위로 한 살씩 늦춰졌고, 1969년생 이후는 65세로 고정돼요. 2025년 연금개혁에서도 수령나이는 바뀌지 않았어요.
| 출생연도 | 노령연금 | 조기노령연금(최대 5년 앞) | 분할연금 | 2026년 나이로 보면 |
|---|---|---|---|---|
| 1953~1956년생 | 61세 | 56세 | 61세 | 모두 이미 수령 연령 |
| 1957~1960년생 | 62세 | 57세 | 62세 | 모두 이미 수령 연령 |
| 1961~1964년생 | 63세 | 58세 | 63세 | 1963년생이 올해 63세 |
| 1965~1968년생 | 64세 | 59세 | 64세 | 1966년생은 2030년부터 |
| 1969년생 이후 | 65세 | 60세 | 65세 | 1969년생은 2034년부터 |
(자료: 국민연금공단 ‘노령연금’ 안내, 법률 제8541호 부칙 제8조. 마지막 열은 제가 출생연도에 지급개시연령을 더해 계산한 것)
💰 얼마를 받나 — 가입기간 20년, 월 300만 원이면 66만 5,800원
연금액은 가입기간과 그동안의 평균 소득(B값)으로 정해져요. 국민연금공단이 올해 보험료율 9.5%를 반영해 공개한 예상연금월액표에서 자주 묻는 소득 수준만 뽑았어요. 같은 소득이라도 가입기간이 두 배면 연금도 거의 두 배라는 게 한눈에 보여요.
| 가입기간 중 평균 소득월액(B값) | 10년 | 20년 | 30년 | 40년 |
|---|---|---|---|---|
| 200만 원 | 27만 9,150원 | 55만 8,300원 | 83만 7,450원 | 111만 6,600원 |
| 300만 원 | 33만 2,900원 | 66만 5,800원 | 99만 8,700원 | 133만 1,600원 |
| 400만 원 | 38만 6,650원 | 77만 3,300원 | 115만 9,950원 | 154만 6,600원 |
(자료: 국민연금공단 ‘노령연금 예상연금월액표’, 2026년 기준. 실제 연금액은 가입 시점별 소득 재평가와 부양가족연금 등에 따라 달라요. 내 금액은 아래 조회 방법으로 확인하세요)
⏪⏩ 당겨 받을까, 미뤄 받을까 — 손익분기 나이를 계산해 봤어요
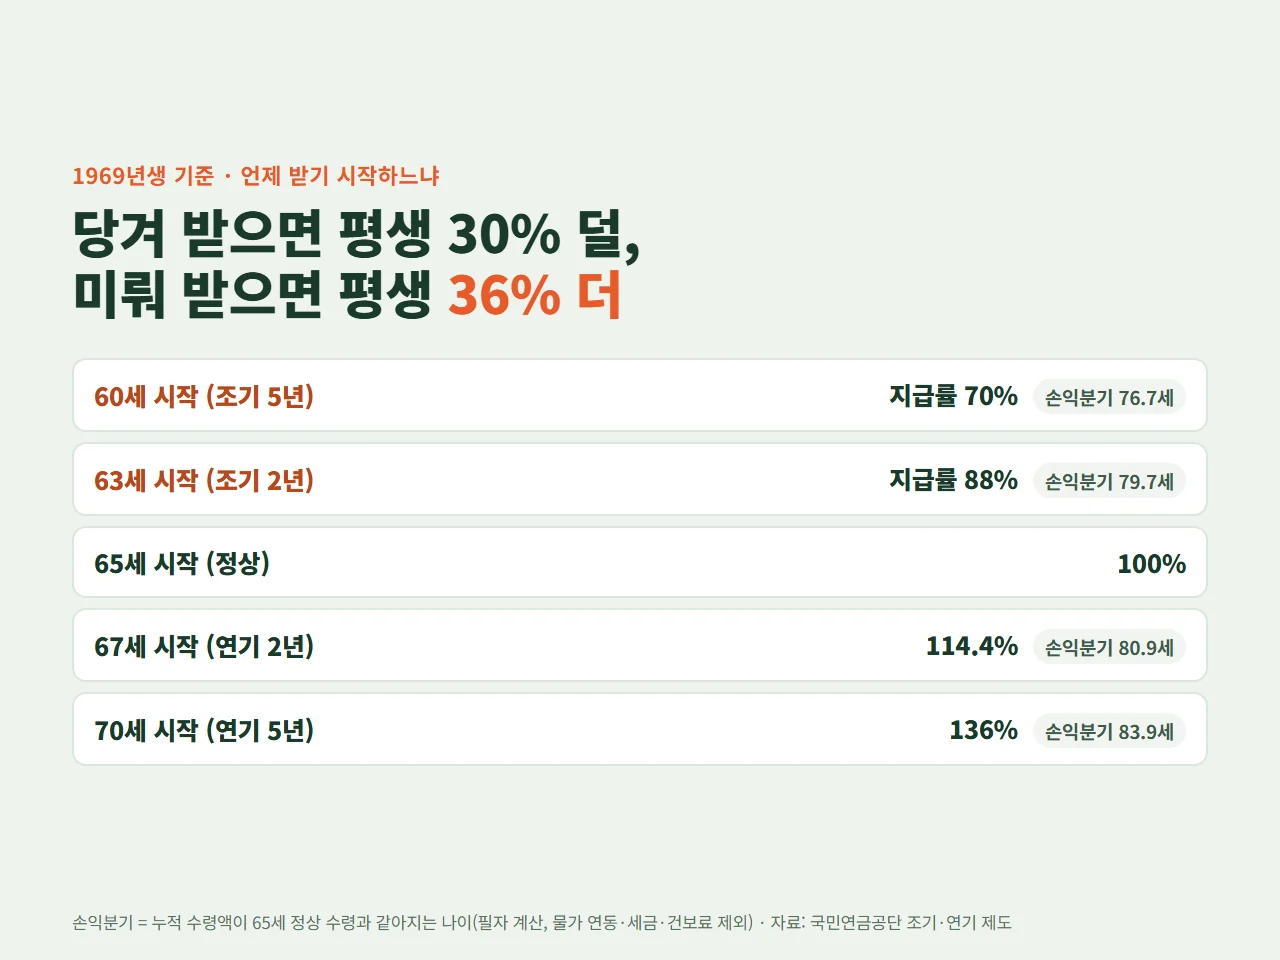
조기노령연금은 가입기간 10년 이상이고 ‘소득이 있는 업무’에 종사하지 않는 사람이 지급개시연령보다 최대 5년 먼저 신청하는 연금이에요. 1년 당길 때마다 6%씩 줄어, 5년 당기면 기본연금액의 70%를 평생 받아요. 반대로 연기연금은 최대 5년까지 미룰 수 있고, 미룬 1년마다 7.2%(월 0.6%)씩 더해져 5년이면 136%가 돼요. 연금액의 50~90%만 부분적으로 미루는 것도 가능해요. (자료: 국민연금법 제61조 제2항·제62조, 국민연금공단 ‘노령연금’ 안내)
그럼 몇 살까지 살아야 미룬 쪽이 이득일까요. 1969년생(정상 65세)을 기준으로, 누적 수령액이 정상 수령과 같아지는 나이를 계산했어요.
| 받기 시작하는 나이 | 평생 지급률 | 손익분기 나이 | 읽는 법 |
|---|---|---|---|
| 60세 (조기 5년) | 70% | 76.7세 | 76.7세 전에 세상을 떠나면 조기 수령이 총액에서 많음 |
| 63세 (조기 2년) | 88% | 79.7세 | 적게 당길수록 손익분기가 늦어짐 |
| 65세 (정상) | 100% | — | 기준 |
| 67세 (연기 2년) | 114.4% | 80.9세 | 80.9세보다 오래 살면 연기가 총액에서 많음 |
| 70세 (연기 5년) | 136% | 83.9세 | 가장 오래 살아야 본전 |
계산식은 단순해요. 조기 k년이면 정상 개시 후 (1−0.06k)÷0.06년, 연기 d년이면 (1+0.072d)÷0.072년이 지나야 누적액이 같아져요. 물가 연동은 양쪽에 똑같이 붙으니 비율에는 영향이 없고, 세금·건강보험료·기초연금 연계는 뺀 계산이에요. 예를 들어 평균 소득 300만 원으로 20년 가입했다면 정상 수령액 66만 5,800원이 60세 조기 수령 시 46만 6,060원, 70세 연기 시 90만 5,488원이 돼요.
💼 일하면서 받으면 깎이나요 — 2026년 기준선은 519만 원
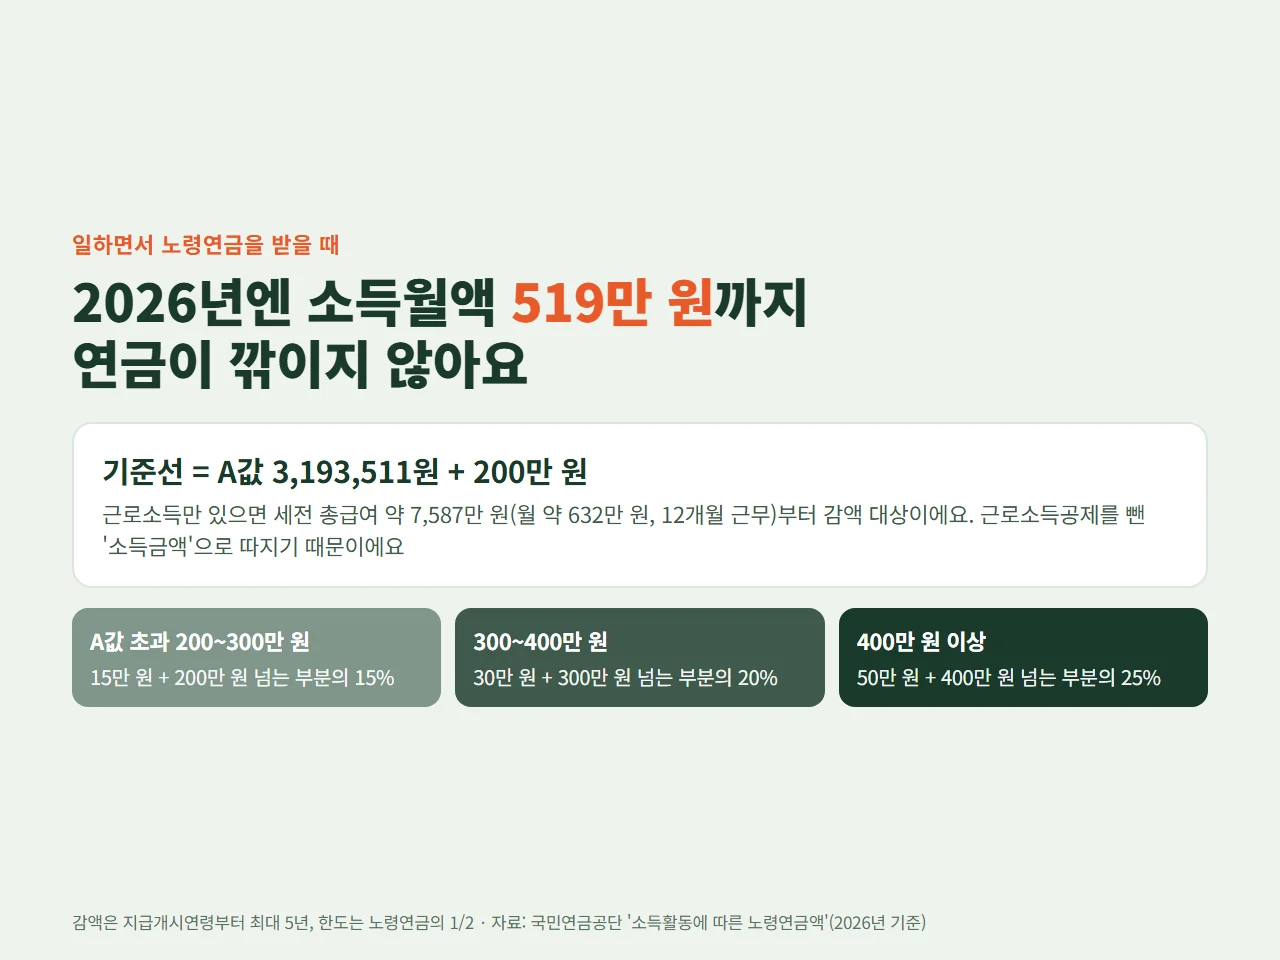
노령연금을 받으면서 근로·사업소득이 일정 수준을 넘으면 지급개시연령부터 최대 5년 동안 연금이 줄어요. 그 기준선이 올해 크게 올랐어요. 개정 국민연금법(2026년 6월 17일 시행)으로 기준선이 ‘전체 가입자 평균소득(A값) + 200만 원’이 됐고, 2026년 A값은 3,193,511원이라 월 소득금액 약 519만 원까지는 감액이 없어요. 공단은 올해 1월 1일 발생 소득부터 새 기준을 앞당겨 적용하고 있어요. (자료: 국민연금공단 ‘소득활동에 따른 노령연금액’, SBS Biz 2026년 5월 18일 보건복지부·국민연금공단 인용 보도)
| A값 초과 소득월액 | 매달 깎이는 금액 | 근로소득만 있을 때 세전 총급여(12개월 근무) |
|---|---|---|
| 200만 원 미만 | 감액 없음 | 약 7,587만 원 미만 |
| 200만~300만 원 | 15만 원 + 200만 원 넘는 부분의 15% | 7,587만 원 이상(월 632만 원 이상) |
| 300만~400만 원 | 30만 원 + 300만 원 넘는 부분의 20% | 8,850만 원 이상(월 737만 원 이상) |
| 400만 원 이상 | 50만 원 + 400만 원 넘는 부분의 25% | 1억 109만 원 이상(월 842만 원 이상) |
(자료: 국민연금공단 ‘소득활동에 따른 노령연금액’ 소득구간별 감액 기준, 2026년. 감액 한도는 노령연금의 절반이고, 감액 기간에는 부양가족연금이 나오지 않아요)
여기서 많이들 놓치는 게 ‘소득월액’의 뜻이에요. 월급이 아니라 근로소득공제를 뺀 근로소득금액(사업자는 필요경비를 뺀 사업소득금액)을 일한 개월 수로 나눈 값이에요. 그래서 근로소득만 있는 분은 세전 월급 약 632만 원까지 연금이 깎이지 않아요. 지난해에는 약 13만 7천 명이 일한다는 이유로 모두 2,429억 원의 연금을 덜 받았는데, 2025년 소득으로 감액됐던 분도 새 기준(2025년 A값 + 200만 원, 약 509만 원)에 해당하면 정산을 거쳐 돌려받을 수 있다고 해요. (자료: SBS Biz 2026년 5월 18일)
📌 2026년에 바뀐 것 — 보험료는 오르고, 크레딧은 늘었어요
수령나이는 그대로지만 2025년 4월 개정된 국민연금법이 올해 1월부터 시행되면서 내는 쪽과 받는 쪽이 함께 바뀌었어요.
✅ 2026년 1월부터 달라진 것
- 보험료율 9% → 9.5% — 1998년 이후 처음 오르는 것이고 2033년 13%까지 매년 0.5%포인트씩 올라요. 월 309만 원 직장인은 본인 부담이 7,700원 늘어 매달 14만 6,700원을 내요
- 소득대체율 41.5% → 43% — 올해부터 보험료를 내는 기간의 소득에 적용돼요. 이미 연금을 받고 있는 분의 연금액은 그대로예요
- 출산 크레딧 — 둘째부터였던 가입기간 인정이 첫째부터 12개월로, 셋째부터는 18개월씩이고 최대 50개월 상한이 없어졌어요
- 군 복무 크레딧 — 인정 기간이 최대 6개월에서 12개월로 늘었어요
- 저소득 지역가입자 보험료 지원 — 월 소득 80만 원 미만이면 납부 재개 여부와 상관없이 보험료의 50%(월 최대 3만 7,950원)를 지원해요
- 국가 지급보장 명문화 — “국가는 연금급여의 안정적·지속적 지급을 보장하여야 한다”는 조문이 생겼어요
(자료: 보건복지부 2025년 12월 29일 설명, 뉴시스 보도)
💻 내 연금은 얼마, 언제 — 조회와 청구는 이렇게
온라인으로 예상 수령액 보기
- 국민연금공단 누리집(nps.or.kr) 접속 → ‘내 국민연금 알아보기’
- ‘나의 예상연금액 알아보기'(본인인증 필요) — 지금까지의 가입 내역으로 지급개시연령과 예상 월액을 보여줘요
- 로그인 없이 대략 보려면 ‘예상연금액 간단계산해보기’에 평균 소득과 가입 예정 기간을 넣어요
청구할 때
- 지급개시연령이 되면 가까운 지사 방문, 국민연금공단 고객센터(국번 없이 1355), 또는 누리집에서 청구해요
- 조기노령연금이나 연기연금을 원하면 청구할 때 함께 신청해요 — 조기는 이후 지급률이 평생 고정된다는 점을 상담 때 꼭 확인하세요
- 연금을 받는 중에 소득이 있는 일을 시작하거나 그만두면 공단에 신고해야 해요
예상연금액 조회와 노령연금 청구는 국민연금공단 누리집에서 할 수 있어요.
국민연금공단 바로가기 →※ 접속 후 ‘내 국민연금 알아보기’를 누르세요. 상담은 국민연금공단 고객센터 ☎1355(국번 없이)
💡 핵심 요약
- 국민연금 수령나이는 1953~56년생 61세부터 한 살씩 늦어져 1969년생 이후 65세, 가입기간 10년 이상이 조건
- 조기노령연금은 최대 5년 앞당기되 1년에 6%씩 깎여 5년이면 평생 70%, 연기연금은 1년에 7.2%씩 늘어 5년이면 136%
- 1969년생 기준 손익분기는 60세 조기 76.7세, 70세 연기 83.9세 — 그보다 오래 살수록 늦게 받는 쪽이 총액에서 유리
- 일하면서 받을 때 2026년 감액 기준선은 소득월액 519만 원(A값 3,193,511원 + 200만 원), 근로소득만이면 세전 월급 약 632만 원
- 2026년부터 보험료율 9.5%, 소득대체율 43%, 출산 크레딧 첫째부터, 군 복무 크레딧 12개월
- 연금은 자동으로 나오지 않아요 — 지급개시연령이 되면 공단에 청구
❓ 자주 묻는 질문
출생연도에 따라 달라요. 1953~56년생 61세, 1957~60년생 62세, 1961~64년생 63세, 1965~68년생 64세, 1969년생 이후는 65세예요. 가입기간이 10년 이상이어야 노령연금을 받을 수 있어요.
1년 앞당길 때마다 6%씩 줄어 5년 앞당기면 기본연금액의 70%를 평생 받아요. 1969년생이 60세부터 받는다면 76.7세쯤 누적 수령액이 65세 정상 수령과 같아지고, 그보다 오래 살수록 정상 수령이 유리해져요. 조기 수령 중 소득이 있는 일을 하면 지급이 정지돼요.
2026년에는 근로·사업소득금액을 일한 개월 수로 나눈 소득월액이 519만 원(A값 3,193,511원 + 200만 원)을 넘으면 깎여요. 근로소득만 있다면 세전 월급 약 632만 원까지는 감액이 없고, 감액은 지급개시연령부터 최대 5년, 연금액의 절반이 한도예요.
아니요. 2025년 개정된 국민연금법은 보험료율(2026년 9.5%, 2033년 13%)과 소득대체율(43%), 크레딧, 지급보장을 바꿨지만 수령나이는 그대로예요. 1969년생 이후 65세라는 기존 일정이 유지돼요.
정리하고 보니 결국 세 개의 숫자였어요. 내 출생연도의 수령나이, 당기고 미룰 때의 6%와 7.2%, 그리고 일할 때의 519만 원. 조기 수령을 고민한다면 손익분기 나이만큼 내 건강과 다른 소득원도 함께 따져 보세요. 은퇴 전후로 함께 챙길 제도로는 2026 실업급여 조건을, 자녀 세대라면 청년미래적금 2차 신청도 정리해 뒀어요.
※ 본 글의 지급개시연령·조기 지급률·연기 가산율·소득활동 감액 기준·예상연금월액표는 2026년 10월 기준 국민연금공단 누리집 ‘노령연금’ 안내(법률 제8541호 부칙 제8조, 국민연금법 제61조·제62조·제63조의2)를 바탕으로 정리했어요. 2026년 A값(3,193,511원)과 감액 기준선(519만 원)은 공단 안내 기준이며, 개정법 시행일과 감액 인원·금액은 SBS Biz 2026년 5월 18일 보도, 보험료율·소득대체율·크레딧·지역가입자 지원은 보건복지부 2025년 12월 29일 설명(뉴시스 보도) 기준이에요. 손익분기 나이와 월급 환산은 제가 직접 계산한 단순 예시로 세금·건강보험료· 기초연금 연계와 개인별 부양가족연금은 반영하지 않았어요. 정책은 바뀔 수 있으니 신청 전 국민연금공단에서 확인하세요.
본 콘텐츠(글과 사진)의 무단 전재·재배포를 금합니다. © 2026 데일리인포